株式会社ANAPホールディングスは2024年12月、株式会社TLCのエルセーヌ事業及びリフレーヌ事業を譲り受ける基本合意書を締結しました。しかし2025年6月、新ブランドでの事業を早く始めるため、事業譲渡を業務提携に切り替えました。
株式会社AELの「SLEA」と株式会社ARFの「re×more」計26店舗の開発でTLCと提携することを決議し、総額31億円の費用を見込みました。その後、両社はTLCに多額の支払いを行いましたが、2025年8月期にAELは約25億円、ARFは約9億円の減損損失を計上しました。
そこでANAPホールディングスは、当時の経営陣の検討内容、意思決定過程、取引スキーム(本件事案)の調査を、現・旧経営陣から独立した日比谷パーク法律事務所に依頼しました。
また、ANAPがAtoZから譲り受けた「BASICKS」ブランドでも約1.5億円の減損損失が生じたため、類似事案として併せて調査しました。
本記事では、調査報告書に記載されている不正事由の内容、発生原因に焦点を当てて要約しています。
※詳細は株式会社ANAPホールディングス「調査報告書」(PDF)をご確認ください。
会社概要
- 資本金:1,553百万円(2025年3月31日現在)
- 連結売上高:1,774百万円(2025年8月期)
- 従業員数:250名(連結、2025年8月期)
- 事業内容:カジュアル衣料の販売、美容サロン関連事業、投資事業等をおこなうグループ企業全体の経営戦略の策定と実行
- グループ構成:連結子会社4社
コーポレートガバナンス体制
- 取締役会:取締役6名(うち社外取締役2名)で構成、原則として毎月1回開催
- 監査役会:常勤1名、非常勤2名により構成(いずれも社外取締役)、毎月1回の定例監査役会を開催
- 内部監査室:1名で構成
- 経営会議:業務執行取締役と子会社社長により構成され、オブザーバーとして常勤監査役と内部監査室長が出席
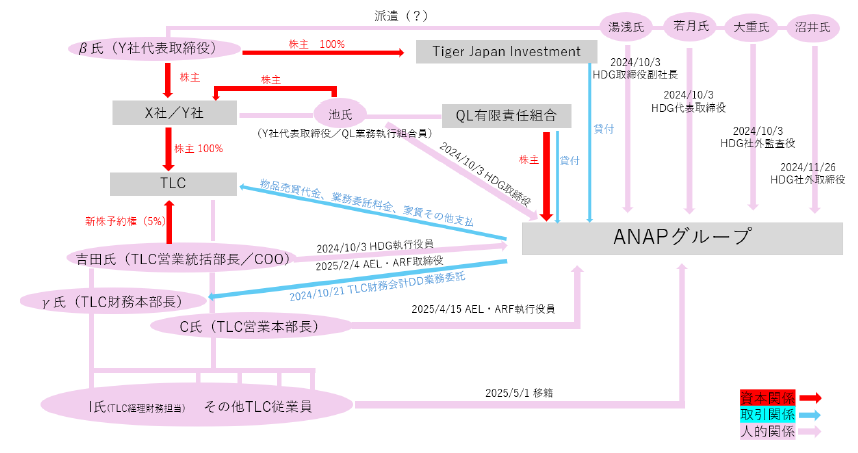
本件の構図:売り手側の人間が買い手の経営陣に
TLCは2017年に設立されたものの事実上休眠していた会社で、2024年4月に株式会社ビー・エル・シーからエステサロン「エルセーヌ」と「リフレーヌ」の事業の一部を譲り受けました。
名目上の代表者は別にいましたが、実際に経営を取り仕切っていたのは、のちにANAPホールディングスの執行役員、AEL・ARFの代表取締役となる吉田氏です。
吉田氏はTLCの「COO」「事業統括部長」を名乗り、TLCの議決権5%相当の新株予約権を持ち、印章や銀行口座、電子署名も部下を通じて管理していました。
ANAPホールディングス取締役やANAP代表取締役を務めた池氏は、TLCの旧親会社の株主(β氏と池氏の2名のみ)で、ANAPホールディングスに資金を出したQL有限責任事業組合の組合員でもありました。
TLCの実質的オーナーと疑われるβ氏は表に出ることを嫌っていましたが、湯浅氏(ANAPホールディングス旧取締役社長)・若月氏(ANAPホールディングス旧代表取締役社長)・池氏・吉田氏の4名をHDGの経営陣に送り込む橋渡しをしたとみられています。
ANAPホールディングス側で財務デューデリジェンス(DD)業務を受託したγ氏はTLCの財務本部長、社外取締役の沼井弁護士はTLCの顧問弁護士でした。売り手であるTLCの関係者が、買い手であるANAPグループの経営陣に入り込んでいたのです。
経緯:経営再建の切り札として
ANAPホールディングスは2023年8月期に債務超過となり、事業再生ADRで再建を進めていました。2024年5月頃、β氏や池氏から「年商30〜40億円、利益3〜4億円のエステ会社を付ければ一気に黒字化できる」と持ち掛けられたのが発端です。
同年10月に湯浅氏らが経営陣に加わると、TLCの取得方法は株式交換による子会社化、事業譲受(同年12月)、資産譲受と業務提携の組み合わせ(2025年2月)へと二転三転しました。それでも、変更後の内容をTLCと書面で確認することはありませんでした。
なお、財務DDの報告書ドラフトでは、TLCの事業計画の利益率や成長率が楽観的だと指摘されていました。吉田氏が株主であることなどの記載には、γ氏が削除や修正を求めるコメントを付けていました。
実体のない業務提携で約31億円が流出
AELとARFは2025年3月24日付で、TLCと業務提携の基本契約、店舗ごとの業務提携個別契約、物品売買個別契約を結びました。ただし、個別契約は実際には5月8〜9日に電子契約サービスで日付をさかのぼって締結されたものです。
これらの契約に基づき、5月末までにAELが約23億円、ARFが約8.4億円、合計約31.5億円をTLCに支払いました。
調査報告書は、これらの契約が著しく不合理だと指摘しています。
- 契約期間3年(のちに10年へ延長)分の業務報酬を全額前払いしていた
- 5月1日にTLCの全社員がAEL・ARFへ転籍しており、TLCが業務を提供することは事実上不可能だった
- 契約前に閉店した店舗や閉店が決まっていた店舗(エルセーヌ3店、リフレーヌ5店)まで対象にしていた
- 物品売買で何を買うのかが特定されておらず、引渡検査もしないまま、引渡日より前に代金全額を支払っていた
- 支払総額は、外部専門家が算定した事業価値(約25億円)を6億円以上も上回っていた
調査報告書は、業務提携契約を、実質的な買収対価を支払うための名目にすぎず実態がなかったと結論付けています。
実際には店舗の賃貸借契約の切り替えが難航し、AELでは半数、ARFではほぼすべての店舗を承継できませんでした。新ブランド「SLEA」「re×more」で売上を計上できたのは2025年8月以降で、多くは11月以降です。
架空の支払いの数々
事業取得の対価のほかにも、さまざまな名目でTLCに資金が流れていました。
- 化粧品の商品発注(約5,000万円):納品も販売の記録もなく架空と認定されました。仕入単価はTLCの実際の仕入額の約4倍でした
- ブランディング支援業務(計5,500万円):成果物がありませんでした
- 店舗業務委託(AEL 3億1,500万円、ARF 1億6,000万円):3年分を一括で前払いしましたが、業務は一切行われませんでした
- 広告費:契約書がなく、「実際の広告費の1.5倍で請求書を作るよう指示された」との証言があります
- 商品製造仕入費(計5,000万円):納品の証拠がありませんでした
- 店舗家賃の肩代わり:4月分は稟議書も契約書もないまま支払われ、承継対象外の店舗が含まれる月もありました
- 商品仕入代金(約2,000万円):規模の異なる9店舗に、同じ商品を同じ数量・同じ金額で仕入れており、請求書は店舗名だけを変えた同一内容でした
また、店舗の承継が終わるまでの間、AEL・ARFは家賃や転籍社員の給与を負担しながら、施術代行料(1件1万円または5,000円)をTLCに請求して売上を計上していました。
この仕組みはANAPホールディングス取締役会に説明されておらず、TLC側に利益が残る構造でした。転籍した旧TLC本部社員は、その後も吉田氏の指示でTLCの契約書作成や送金業務を無償で続けていました。
取締役会への隠蔽
これらの契約や支払いは、ANAPホールディングスの取締役会でもAEL・ARFの取締役会でも承認されないまま、湯浅氏・池氏・吉田氏の稟議決裁だけで実行されました。池氏と吉田氏が互いの会社の稟議を起案・承認し合い、湯浅氏が最終承認するという流れです。
さらに、支払いは5月末にすべて終わっていたにもかかわらず、6月9日の適時開示では「26店舗の開発に伴う業務提携を行い、新規事業開発費用として総額31億円を見込む」と、これから使う予定であるかのように書かれていました。
調査報告書は、3名が他の取締役に支払い済みの事実を隠していたことが強く疑われるとしています。
異変に気付いたのは現経営陣でした。6月の取締役会で山本氏が5月の多額の支出を不審に思い、財務状況を随時確認できる体制づくりを指示しました。7月には川合氏が、総額36億2,400万円の支払いを調査すべきだと提言しています。湯浅氏は7月に辞任し、池氏と吉田氏は10月に解任されました。
資金の還流
不自然な資金の流れも明らかになりました。
湯浅氏が代表を務める合同会社Yuasa事務所から、出資総額わずか2万円のQL有限責任事業組合へ計6億円が送金され、QLはその資金をANAPホールディングスに貸し付けていました。
ANAPホールディングスからTLCに支払われた資金は、β氏が全株式を持つTiger Japan Investmentへ移り、さらにHDGへの貸付資金として戻っていました。
湯浅氏の弁明と調査チームの判断
湯浅氏は、次の4点を弁明しました。
- 池氏らがTLCの関係者だとは知らなかった
- 専門家が算定した事業価値の範囲内で取得した
- 取締役会が与えた権限の範囲内で、子会社がTLCと交渉した
- 資金の還流については知らない
調査チームは、LINEのやり取りやTLCのメールアドレスを使ったメール、DD報告書の記載から、池氏らがTLCの関係者であることは容易に分かったと指摘しました。また、支払額は算定された事業価値を上回っており、権限を与える取締役会決議も確認できませんでした。
湯浅氏はYuasa事務所の口座履歴を提出すると約束しながら、最後まで提出しませんでした。こうした点から、調査チームは弁明を信用できないと判断しています。そのうえで、吉田氏と池氏には任務懈怠が、湯浅氏には子会社に対する監督義務違反などが認められると結論付けました。
類似事案:BASICKS
ANAPがAtoZ株式会社からアパレルブランド「BASICKS」を約1.2億円で譲り受け、直後に約1.5億円の減損を計上した件も調べられました。こちらは池氏らとAtoZの関係や資金の社外流出が認められず、利益相反の構造はないとされました。通常の経営判断の誤りという評価です。
原因
調査報告書は、本件の原因として次の点を挙げています。
TLCの特別利害関係者の暗躍
TLCの事業をANAPホールディングスに紹介したのは池氏が組合員を務めるQL有限責任事業組合で、ANAPホールディングス側で交渉の責任者を務めたのは、TLCの実質的な社長だった吉田氏でした。売り手の関係者が先に買い手の経営陣に入り込み、買い手を代表して交渉していたのです。
そのため、取引条件が独立した当事者同士の公正な交渉で決まったとはいえません。報告書は、閉店予定の店舗まで取得の対象にしたことや、算定された事業価値を6億円以上上回る対価を支払ったことの根本に、この利益相反があったとしています。
両氏とTLCの関係を知っていたのは一部の役員だけで、取締役会は適切に監督できませんでした。報告書はこれを「最大の原因」と位置づけています。
さらに、湯浅氏ら3名は稟議決裁だけで多額の支払いを済ませ、支払い済みの事実を他の取締役に隠していました。法務面を任されていた社外取締役の沼井弁護士も、スキームを変更した際に合意内容を書面で確認するよう進言しませんでした。
その結果、店舗の承継時期、家賃の負担、売上の配分といった重要な条件が曖昧なまま、池氏・吉田氏が自由に決められる状態になっていました。
子会社管理制度の機能不全
ANAPホールディングスはしばらく子会社を持っていなかったため、AEL・ARFを設立した時点では既存の子会社管理規程の存在が忘れられていました。
「子会社の取締役会決議事項はANAPホールディングスの取締役会でも承認する」「子会社社長の決裁案件はANAPホールディングスに報告する」という方針は協議で確認されましたが、文書化されませんでした。そのため、ANAPホールディングスへの報告は子会社社長の意向次第になっていました。
独断専行の放置
エステ事業はアパレル中心のANAPホールディングスにとって未知の分野で、事業は池氏と吉田氏に任されきりでした。当時の取締役のうち、退任が決まっていた立川氏と林氏は口を挟みにくい立場にありました。
若月氏はアパレル事業の不振を理由に池氏・吉田氏から長時間の詰問を繰り返され、涙を流すほど精神的に追い詰められていたといいます。
社内規程の不備
AEL・ARFでは、取締役会の決議事項を定める規程をはじめ、基本的な社内規程が2025年8月まで整備されていませんでした。権限の濫用を防ぐ基準がなく、内部監査が確認すべきルールそのものもありませんでした。
牽制・チェック体制の不備
子会社の体制が整っていない時期だからこそ、ANAPホールディングスの内部監査室が重点的に監査すべきでしたが、機能していませんでした。
また、グループの他社では承認ルートを管理できる経費精算システムが導入されましたが、AEL・ARFでは吉田氏と湯浅氏の意向で導入されませんでした。紙の稟議書で回されたため、リアルタイムで監査できない状態が続いていました。
取締役会・経営会議の形骸化
AEL・ARFの取締役会は決議事項も報告事項もない回があるほど形だけのもので、会社法の要件を満たす議事録も残っていませんでした。
ANAPホールディングスの取締役会でも、TLCとの取引に関する2025年3月の決議は、資料や録音を確認しても何が決議されたのか分からない内容でした。
経営会議は社内規程に根拠のない会議体で、吉田氏が予算の進み具合を報告するだけの場になっていました。
監査役監査の機能不全
ANAPホールディングス監査役の大重氏はAEL・ARFの監査役を兼ねていましたが、子会社監査の状況をANAPホールディングスの監査役会に報告した形跡はまったくありませんでした。
ANAPホールディングスの監査役会で子会社の事業が議題になったのは、6月9日の適時開示案の1回だけで、その際も質問は出ていません。報告書は、監査役を兼ねる体制が形だけのものだったと指摘しています。
上場維持を目指していた会社に「救世主」として入り込んだ人々が、売り手と買い手の両方に立って巨額の資金を流出させていました。ガバナンスの空白を突かれた典型的な事例といえます。
コーポレートガバナンスの観点から見た問題点
本件をコーポレートガバナンスの観点から整理すると、ANAPホールディングスには少なくとも以下の問題があったといえます。
経営陣を選ぶ段階で利益相反を確認しなかった
最大の問題は、TLCと深い利害関係を持つ人物が、何の確認もないまま経営陣に入ったことです。
経営再建を急ぐあまり、資金や事業を持ち込む人物の背景や取引先との関係を調べる仕組みがありませんでした。実質的なオーナーと疑われる人物が裏で人選に関わっていた点も、上場会社として重大な欠陥です。
社外役員の独立性が名ばかりだった
社外取締役の沼井氏と社外監査役の大重氏は、いずれも湯浅氏の紹介で就任し、のちに湯浅氏が社長を務める別の会社の役員にも就いています。
沼井氏はTLCの顧問弁護士でもあり、ANAPホールディングスからTLC取得の法務DD業務を受けながら、利益相反取引として取締役会の承認を得ていませんでした。
経営陣を監督するはずの社外役員が経営陣と近い関係にあり、牽制役として機能しませんでした。
取締役会が監督の役割を果たさなかった
約31億円もの支払いが、取締役会の承認を得ずに3名の稟議決裁だけで実行されました。取締役会では何を決議したのか分からない議案が通り、資料が十分に配られないこともありました。
退任が決まっていた取締役は発言を控え、担当外の取締役は精神的に追い詰められていました。取締役会は形だけの存在になっていたといえます。
グループ管理と監査の仕組みが働かなかった
子会社管理規程は忘れられ、子会社の決裁ルールは文書化されず、AEL・ARFには取締役会規程すらありませんでした。
内部監査部門は新設子会社を重点的に監査せず、子会社監査役を兼ねるHDG監査役からHDGの監査役会への報告も一度もありませんでした。
経費精算システムを導入しなかったことで、決裁の流れも見えなくなっていました。
投資家への情報開示が適切でなかった
基本合意から業務提携への変更は、適時に開示されませんでした。さらに、支払いが終わった後に「これから31億円を見込む」と開示しており、投資家の判断を誤らせかねない内容でした。
一方で、新たに加わった現経営陣が5月の多額の支出に気付き、調査を求めたことで不正の全体像が明らかになりました。最後に機能したのは、規程や制度ではなく、数字に疑問を持った役員の問題意識でした。
仕組みを整えることはもちろん重要ですが、それを動かす人の独立性と緊張感こそがガバナンスの要であることを、本件は改めて示しています。